Se você tem dois empregos, ou trabalha com carteira assinada e também recebe pró-labore ou honorários como autônomo, é bem provável que veja desconto de INSS em todas as fontes de renda.
O que pouca gente sabe é que existe um limite para essa contribuição, quando ele é ultrapassado, você pode estar pagando INSS acima do teto, sem nenhum benefício em troca.
A boa notícia: esse valor pago a mais pode ser recuperado. Neste artigo, explicamos de forma simples como funciona a regra, como identificar se isso acontece com você e o que fazer para pedir a restituição do INSS dos últimos cinco anos.
O que é o teto do INSS?
O teto do INSS é o valor máximo de remuneração sobre o qual a contribuição previdenciária pode ser cobrada. Em 2026, esse limite é de R$ 8.475,55 por mês, conforme a Portaria Interministerial MPS/MF nº 13/2026.
Na prática, isso significa que em 2026 a contribuição do trabalhador empregado nunca deve passar de R$ 988,09 por mês, não importa o quão alto que seja o salário.
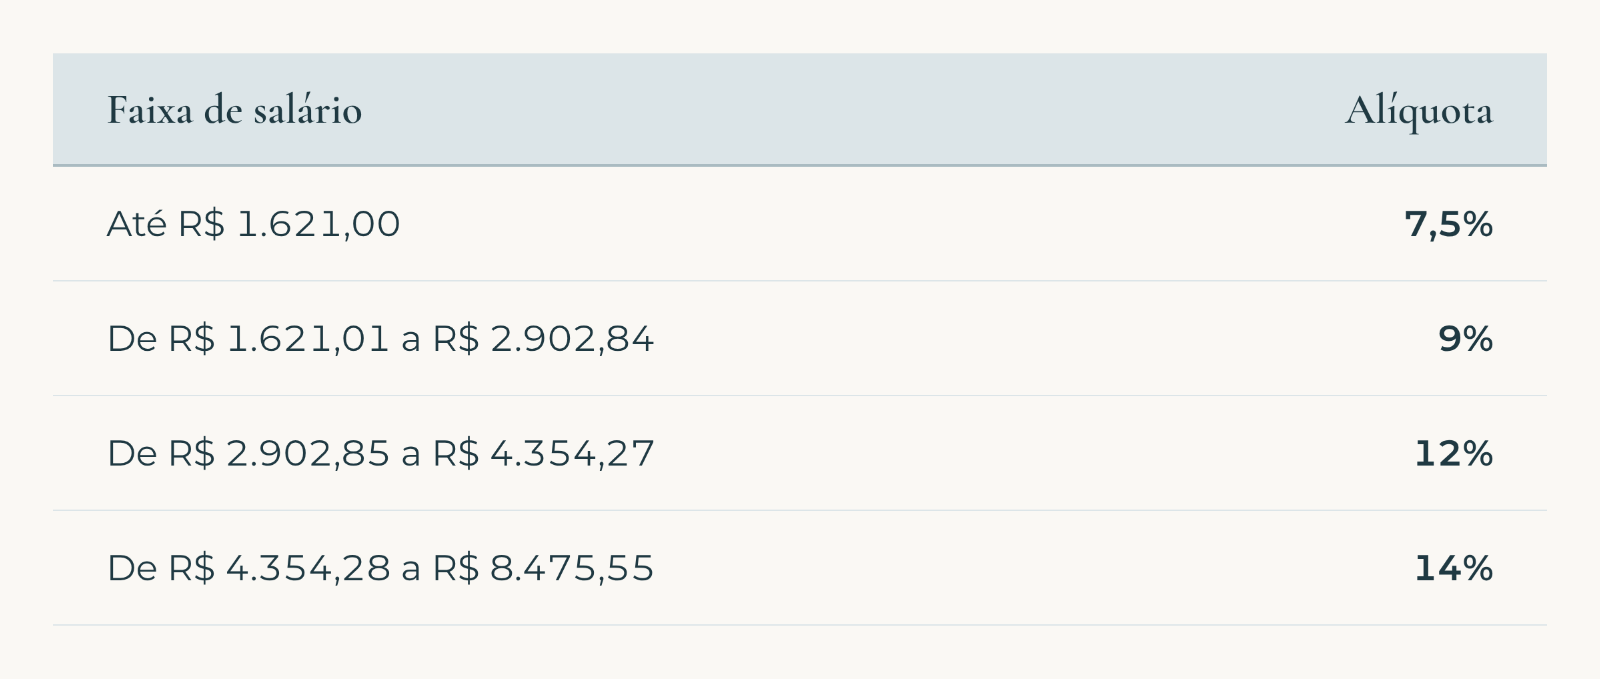
As alíquotas são progressivas: cada percentual incide apenas sobre a parte do salário que está dentro da sua faixa, como acontece no Imposto de Renda.
Por que quem tem dois empregos pode pagar INSS a mais?
Isso acontece porque cada fonte pagadora calcula o INSS apenas sobre o valor que ela mesma paga, sem saber quanto você recebe em outro lugar.
Entretanto, a lei manda considerar a soma de tudo o que a pessoa recebe, em uma ou mais empresas (art. 28, I, da Lei nº 8.212/1991). Quem tem mais de uma atividade remunerada contribui em cada uma delas (art. 12, § 2º, da mesma lei), mas o total recolhido continua limitado ao teto.
Resultado: se as fontes pagadoras não são informadas sobre os outros vínculos, cada uma desconta como se fosse a única, e a soma dos descontos ultrapassa o limite legal. Esse valor excedente é uma contribuição previdenciária acima do teto, cobrada indevidamente.
Exemplo prático: quanto se perde com o INSS pago a mais
Para entender na prática, imagine uma profissional que trabalha em dois hospitais e recebe R$ 6.000,00 em cada um, totalizando R$ 12.000,00 por mês.
A tabela abaixo mostra, em um mês, quanto foi descontado, quanto era realmente devido e a diferença paga indevidamente:
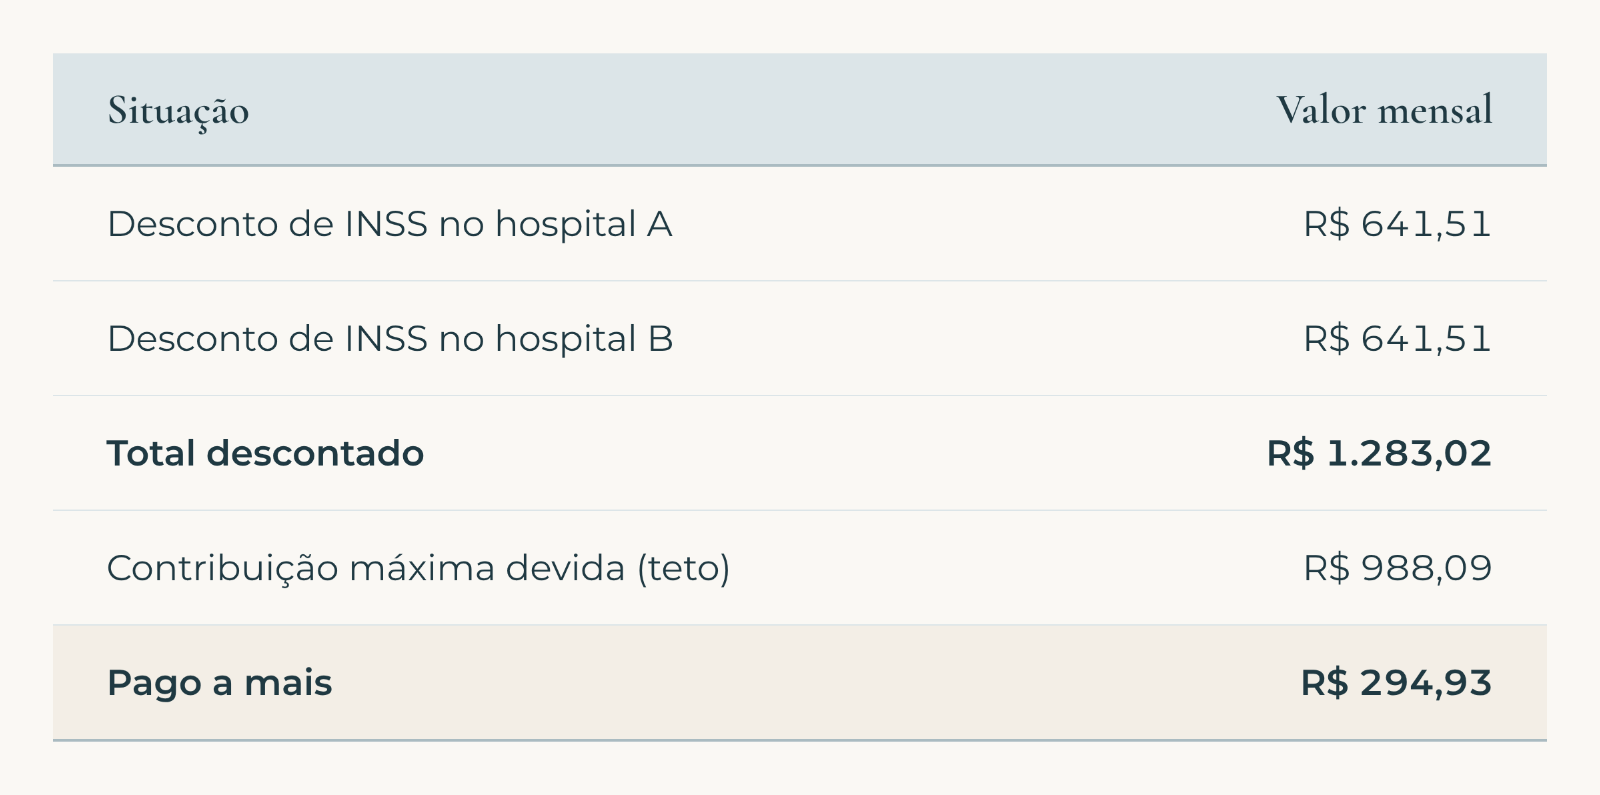
Mantida essa situação ao longo do ano, o valor pago a mais chega a cerca de R$ 3.539,16.
Importante: os valores deste exemplo foram calculados com base no teto e na tabela de contribuição de 2026. Para os anos anteriores, o cálculo deve considerar o teto e as alíquotas vigentes em cada ano, já que esses valores são atualizados anualmente. Por isso, a apuração do valor a restituir é feita mês a mês, com a tabela de cada período.
Pagar INSS acima do teto aumenta minha aposentadoria?
Não. Essa é a dúvida mais comum, e a resposta é direta: os benefícios do INSS também respeitam o teto. Nenhuma aposentadoria, auxílio ou pensão do regime geral é calculada sobre valores acima de R$ 8.475,55.
Ou seja, o que foi pago além do limite não se transforma em benefício maior no futuro. É dinheiro que saiu do seu bolso sem nenhuma contrapartida, e a lei garante o direito de recebê-lo de volta.
Como evitar o desconto de INSS a mais daqui para frente?
Para evitar que o desconto indevido continue nos próximos meses, basta comunicar formalmente cada fonte pagadora sobre os demais vínculos, informando a remuneração e o valor de INSS recolhido em cada um, com base nos contracheques ou recibos.
Essa informação deve ser atualizada sempre que houver reajuste, novo vínculo ou desligamento, e vale conferir os contracheques seguintes para verificar se a soma dos descontos passou a respeitar o limite de R$ 988,09.
Lembre-se, porém, de que essa comunicação corrige apenas os descontos futuros: para recuperar o que já foi pago a mais, é preciso pedir a restituição.
Como recuperar o INSS pago acima do teto
O valor recolhido além do limite é considerado pagamento indevido, e o Código Tributário Nacional garante sua devolução (art. 165).
O pedido alcança os últimos cinco anos, contados de cada pagamento (art. 168), o que significa que, a cada mês sem providência, uma parcela deixa de poder ser recuperada.
O primeiro passo é reunir a documentação que comprova os vínculos e os descontos: os contracheques ou recibos de todas as fontes pagadoras do período, os informes de rendimentos e o extrato do CNIS, que pode ser emitido gratuitamente pelo aplicativo ou site Meu INSS.
Com esses documentos, é feito o cálculo do que foi pago a mais em cada mês, considerando a tabela e o teto vigentes em cada ano.
A restituição pode ser pedida diretamente à Receita Federal, pela via administrativa, ou por meio de ação na Justiça Federal, caminho mais indicado quando o pedido é negado, demora além do razoável ou o caso envolve maior complexidade. Em ambos os casos, os valores são devolvidos com correção pela taxa Selic.
Considerações finais
Identificar que houve recolhimento acima do teto é apenas o ponto de partida. Para que a restituição seja obtida com segurança, é necessária uma auditoria dos créditos tributários: a conferência, mês a mês, de cada desconto feito pelas fontes pagadoras, das remunerações registradas no CNIS e das contribuições efetivamente devidas no período.
Esse levantamento evita dois riscos comuns: o primeiro é pedir menos do que se tem direito, deixando de fora meses, o 13º salário ou vínculos que não aparecem com clareza nos documentos. O segundo é apresentar um pedido com valores inconsistentes, o que pode levar ao indeferimento ou atrasar a devolução.
Por envolver documentos de diferentes fontes pagadoras e de vários anos, é recomendável que esse levantamento seja conduzido por profissional especializado em Direito Tributário, capaz de identificar todos os créditos e conduzir o pedido com segurança.